社長の退職金・承継相談室では、法人保険の相談を受けるとき、最初に「この保険は何のために入るのか」を確かめるようにしています。目的があいまいなまま入った保険は、いざというときに金額が足りなかったり、反対に必要以上の保険料が会社のお金を圧迫したりするからです。このページでは、経営者保険(事業保険)を考えるときの目的・役割と、当相談室の考え方をまとめます。
この
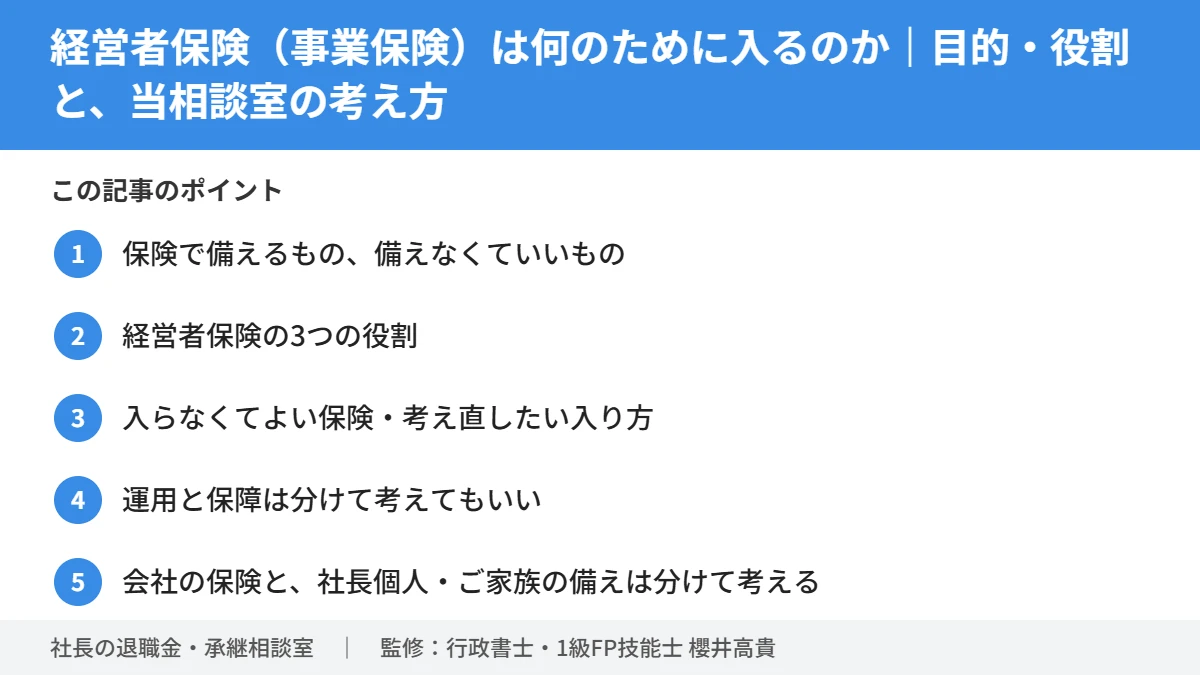
保険で備えるのは「起きる確率は高くないが、起きたときに会社が自力では負担しきれない損失」です。
経営者保険の役割は、①社長に万一のことがあったときの事業保障、②退職金の原資、③事業承継の資金の3つです。
「節税」だけを目的にした加入や、必要額を超える保障は勧めません。お金を増やす運用と、もしもに備える保障は、別々に考えて構いません。
社長個人の相続や老後資金は、会社の保険とは別の考え方が必要です。
保険で備えるもの、備えなくていいもの
保険は、起きる確率は高くないものの、起きたときに大きな損失になる出来事に備えるための道具です。損害保険の考え方に近く、「めったに起きないが、起きたら自力では立て直せない」ことに保険料を使うと、少ない負担で大きな安心が得られます。
反対に、起きても手元の資金でまかなえる出費まで保険にすると、保険料の分だけ会社のお金が減っていきます。当相談室は、無駄な保険に入る必要はないと考えています。それでも、次のような損失には、規模に応じた備えが欠かせません。
| 会社に起きうること | 起きる確率 | 起きたときの影響 |
|---|---|---|
| 社長が亡くなる・長く働けなくなる | 高くない | 売上・信用・借入の返済・取引先との関係に一度に響く |
| 事故などで第三者に損害を与える | 高くない | 賠償額が大きくなると経営が揺らぐ(損害保険で備える) |
| 社屋・設備が火災や災害で使えなくなる | 高くない | 復旧費と休業中の固定費が重なる(損害保険で備える) |
| 社長の勇退・交代 | 必ず来る | 退職金や承継の資金がまとまって必要になる |
経営者保険の3つの役割
1. 事業保障:社長に万一があっても会社を続けるための資金
中小企業では、売上や金融機関の信用が社長個人に結びついていることが少なくありません。社長が急に亡くなったり、長く入院したりすると、売上が落ちる一方で、借入の返済や人件費・家賃などの固定費は止まりません。事業保障は、その期間を乗り切り、後継者が立て直すまでの資金を用意する役割です。
必要な金額は会社ごとに違いますが、一般的には「借入金の残高」「固定費の数か月〜1年分」「遺族に支払う死亡退職金・弔慰金」を足した額から、会社の預金などでまかなえる分を引いた額を目安にします。
2. 退職金の原資:勇退のときにまとまった資金を用意する
役員退職金は、社長が会社から受け取る最後の大きなお金です。退職所得として税金が軽くなる仕組みがある(役員の期間が5年以下の場合は軽減が小さくなります)一方、会社にとっては一度に大きな支出になります。保険は、内部留保や小規模企業共済などと並ぶ「準備の方法の一つ」です。
詳しくは社長の退職金はいつ・いくら・どう受け取る?準備の全体像と役員退職金の積立・準備方法の比較で解説しています。
3. 事業承継の資金:自社株と相続に備える
社長が亡くなると、自社株も相続財産になります。後継者が株を引き継ぐための資金、相続税の納税資金、後継者以外の家族とのバランスをとるための資金が必要になることがあります。会社が受け取る保険金で自社株を買い取る、退職金として遺族に支払うなど、承継の形に合わせて使い道を決めておきます。
入らなくてよい保険・考え直したい入り方
- 節税だけが目的の加入:2019年(令和元年)7月8日以後の契約から、定期保険や第三分野の保険は、最高解約返戻率に応じて損金にできる割合が決まっています。損金にできても、解約したときの返戻金は益金として法人税の対象になるため、効果の中心は「税金の支払いを先に送ること」です。(節税保険はいまどうなった?)
- 必要額を大きく超える保障:借入や固定費に比べて過大な保障は、保険料が資金繰りを圧迫します。
- 目的の重なった複数の契約:同じ目的の保険が何本もあり、全体でいくらの保障があるのか分からない状態です。
運用と保障は分けて考えてもいい
解約返戻金のある保険は、退職金の準備に使える一方で、返戻金が増える時期が決まっていたり、早く解約すると払った額を下回ったりします。会社のお金を増やすことと、もしものときに備えることは、別々の方法で考えても構いません。
保障は「事業保障に必要な額を、必要な期間だけ」、退職金の準備は「受け取る時期と金額」から逆算して、保険・共済・内部留保を組み合わせます。すでに入っている保険の終わらせ方は法人保険の出口戦略で解説しています。
会社の保険と、社長個人・ご家族の備えは分けて考える
会社の保険は「会社を守るため」のものです。社長個人やご家族の備えは、目的が違うため、別に考えます。
- ご家族の生活を守る保障:お子さんが小さいうちの死亡保障・収入保障の考え方は、ちょうどいい保険相談室「保険の考え方」で解説しています。
- 社長個人の相続:自宅や預金、自社株を誰にどう残すかは、遺言と生命保険を組み合わせて考えます。遺言・相続と保険の相談室「相続対策としての生命保険の考え方」をご覧ください。
- ご自宅の火災保険:住まいの備えについては家の火災保険 見積もり相談室「火災保険の考え方」で解説しています。
当相談室のご相談の進め方
役員退職金・法人保険・事業承継のご相談は無料です。
会社とご家族の状況に合わせて、考え方と選択肢を数字で整理します。ご相談だけで終えていただいて構いません。
当サイトの記事は、法人保険の仕組みと考え方を一般的に解説するもので、特定の保険会社や商品をおすすめするものではありません。個別のご相談では、会社の決算書・借入の状況・社長の退職の予定をうかがい、目的ごとに必要な額を整理します。
相談員は保険募集人です。
一般的な仕組みはご説明します。税務の個別の判断は、顧問税理士にご確認ください。