「そろそろ息子に会社を任せたい。自分の退職金はいつ、いくら受け取ればいいのか」。事業承継を考え始めた社長から、よくいただくご相談です。
社長の退職金は、社長ご自身の老後資金であると同時に、後継者に自社株を引き継ぐときの株価や、会社の資金繰りにも関わります。この記事では、事業承継と退職金の関係を、順番に整理します。
自社の場合はどうなるか、決算書を見ながら整理したい方は無料相談をご利用ください(ご訪問・貸会議室・オンラインに対応)。税額の判断は顧問税理士にご確認いただく前提で、考え方と選択肢をお伝えします。
事業承継と退職金が、セットで語られる理由
事業承継の場面で、社長の退職金は次の3つに関わります。どれか1つだけを見て決めると、ほかの2つで困ることがあります。
| 関わること | 内容 |
|---|---|
| 社長の老後資金 | 退任後の生活費や、ご家族に残すお金の柱になります。 |
| 自社株の評価 | 退職金を支払った期は会社の利益と純資産が減るため、後継者に引き継ぐ株式の評価額が下がることがあります。 |
| 会社の資金繰り | 支給の時期にまとまった現金が必要です。後継者が引き継ぐ会社の体力にも影響します。 |
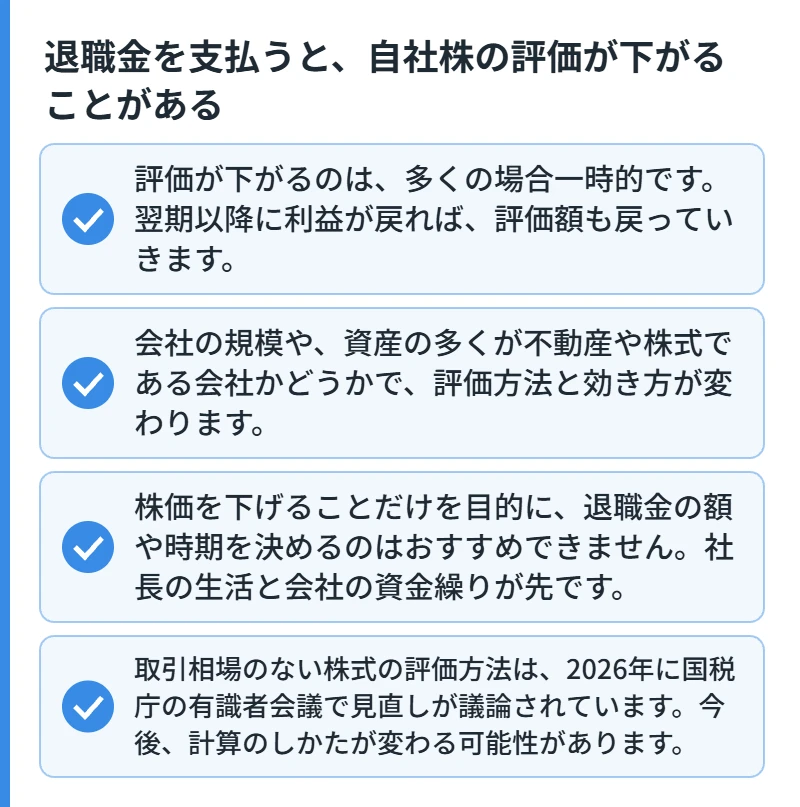
退職金を支払うと、自社株の評価が下がることがある
上場していない会社の株式は、相続税・贈与税を計算するときに、会社の規模などに応じて「類似業種比準方式」や「純資産価額方式」などで評価します。役員退職金を支払って損金にすると、その期の利益と純資産が減るため、株式の評価額が下がることがあります。
評価額が下がった時期に、後継者へ株式を贈与・譲渡すると、税金の負担を抑えられる場合があります。ただし、どのくらい下がるかは、会社の利益や資産の中身によって大きく変わります。目安はお伝えします。個別具体的な税額は税理士にご確認ください。
気をつけたいこと
- 評価が下がるのは、多くの場合一時的です。翌期以降に利益が戻れば、評価額も戻っていきます。
- 会社の規模や、資産の多くが不動産や株式である会社かどうかで、評価方法と効き方が変わります。
- 株価を下げることだけを目的に、退職金の額や時期を決めるのはおすすめできません。社長の生活と会社の資金繰りが先です。
- 取引相場のない株式の評価方法は、2026年に国税庁の有識者会議で見直しが議論されています。今後、計算のしかたが変わる可能性があります。
「退職した」と言える実態が必要です
事業承継では、社長が代表を退いて会長などとして会社に残りながら、退職金を受け取る形がよくあります。これを「分掌変更」といいます。この場合、役員の地位や職務の内容が大きく変わり、実質的に退職したのと同じ事情があるときに限って、退職金として扱われます。
国税庁は、次のような場合を例として挙げています。
- 常勤の役員が、非常勤の役員になった(非常勤でも代表権がある場合や、実質的に経営上の主要な地位にある場合を除く)
- 取締役が、監査役になった(実質的に経営上の主要な地位にある場合などを除く)
- 分掌変更のあとの役員報酬が、おおむね50%以上減った(分掌変更のあとも経営上の主要な地位にある場合を除く)
退任したあとも、実際には社長として経営判断をしている、毎日出社して指示を出している、という状態だと、退職金として認められないおそれがあります。会長として残る場合は、役割と報酬を整理し、取締役会や株主総会の議事録など、記録を残しておくことが大切です。また、退職金を未払金として計上しただけの場合は、原則として支給したことにはなりません。
退職金の額が高すぎると、損金にならない部分が出ます
役員退職金のうち、不相当に高額な部分は、会社の損金になりません。高すぎるかどうかは、役員として働いた期間、退職の事情、同じ業種で同じくらいの規模の会社の支給状況などから判断されます。
実務では、「最終報酬月額 × 役員としての在任年数 × 功績倍率」で目安を出す方法がよく使われます。ご自身の場合の目安は、「社長の退職金 試算ツール」で計算できます。計算の考え方は「役員退職金の計算方法と相場」で解説しています。
退職金と株式の引継ぎ、進める順番の目安
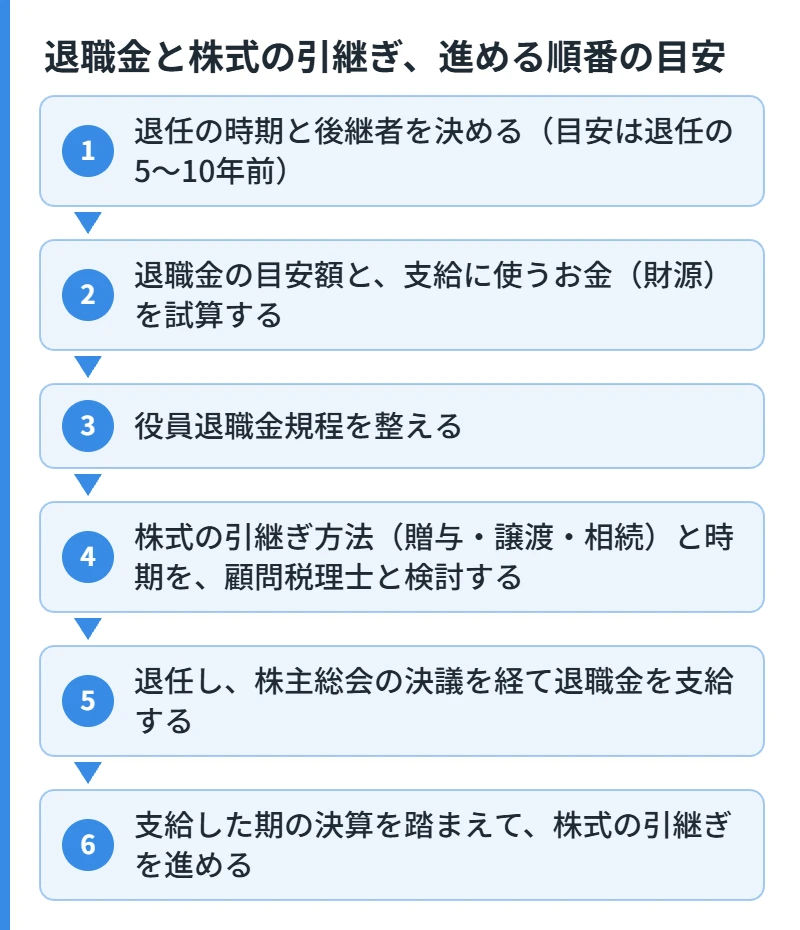
- 退任の時期と後継者を決める(目安は退任の5〜10年前)
- 退職金の目安額と、支給に使うお金(財源)を試算する
- 役員退職金規程を整える
- 株式の引継ぎ方法(贈与・譲渡・相続)と時期を、顧問税理士と検討する
- 退任し、株主総会の決議を経て退職金を支給する
- 支給した期の決算を踏まえて、株式の引継ぎを進める
退職金の支給と株式の引継ぎの順番や時期は、会社ごとにちょうどよい形が違います。決算期をまたぐと結果が変わることもあるため、早めに顧問税理士と相談しながら進めましょう。
退職金の財源をどう用意するか
退職金を支給するときには、まとまった現金が必要です。主な準備の方法は次のとおりです。
- 会社の内部留保(預金):使い道を自由に決められます。一方で、利益に法人税等がかかったあとの残りで貯めることになります。
- 小規模企業共済(社長個人):社長個人が掛金を払い、所得控除を受けられる国の制度です。会社の退職金とは別に、社長の退職後の資金になります。
- 法人契約の生命保険:社長に万一のことがあったときの保障を持ちながら、解約返戻金を退職金の財源に充てる方法です。返戻金が多くなる時期と、退任の時期が合っているかの確認が欠かせません。
なお、中小企業退職金共済(中退共)は従業員のための制度で、役員は原則として加入できません。方法ごとの違いは「役員退職金の積立・準備方法を比較」で詳しく解説しています。
親族以外に引き継ぐ場合
従業員や社外の会社に引き継ぐ場合(M&Aなど)は、株式を売る代金と、退職金の配分も論点になります。退職金として受け取るか、株式の売却代金として受け取るかで、社長の手取りや、買い手の会社の負担が変わることがあります。どちらがよいかは条件によって違うため、早い段階で顧問税理士や専門家と確認しましょう。
よくある質問
- 会長として会社に残っても、退職金は受け取れますか?
-
受け取れる場合があります。ただし、代表権を返上する、非常勤になる、報酬をおおむね半分以下にするなど、実質的に退職したのと同じ事情が必要です。退任後も経営の中心にいる場合は、退職金として認められないおそれがあります。
- 退職金を払えば、必ず自社株の評価は下がりますか?
-
必ず下がるとは限りません。会社の規模や資産の中身、評価方法によって効き方が違います。また、下がっても多くは一時的です。目安はお伝えします。個別具体的な税額は税理士にご確認ください。
- 事業承継の準備は、いつから始めればいいですか?
-
退任の5〜10年前から始めるのがひとつの目安です。退職金の財源づくりや役員退職金規程の整備、後継者への株式の引継ぎ方の検討には時間がかかります。早く始めるほど、選べる方法が増えます。
無料相談のご案内
退職金の準備の進め方や、受け取り方の選択肢を整理したい方は、お気軽にご相談ください。退職金の額や税額の具体的な計算は、顧問税理士にご確認ください。ご訪問・貸会議室・オンラインで相談できます。
当相談室の考え方
当相談室は、法人保険を「節税」のためではなく、社長に万一のことがあったときに会社とご家族を守るための備えと考えています。経営者保険(事業保険)は何のために入るのか →