「利益が出た年の節税に、倒産防止共済がいいと聞いた」「顧問税理士から勧められたけれど、出口のことまでよく分からない」。経営セーフティ共済(中小企業倒産防止共済)は、社長からよく名前の挙がる制度です。
結論からいうと、経営セーフティ共済は、取引先の倒産に備える国の共済で、掛金を全額損金(個人事業主は必要経費)にできるのが大きな特徴です。ただし、解約したときに戻るお金は、その年の益金(収入)になります。入るときより「いつ解約するか」を先に考えておくことが大切です。この記事では、仕組みと税金の扱い、社長の退職金準備との組み合わせ方を順番に整理します。
自社の場合、いつ解約するのがよいか。役員退職金の準備とあわせて、決算書を見ながら整理したい方は無料相談をご利用ください(ご訪問・貸会議室・オンラインに対応)。税額の判断は顧問税理士にご確認いただく前提で、考え方と選択肢をお伝えします。
経営セーフティ共済(倒産防止共済)とは
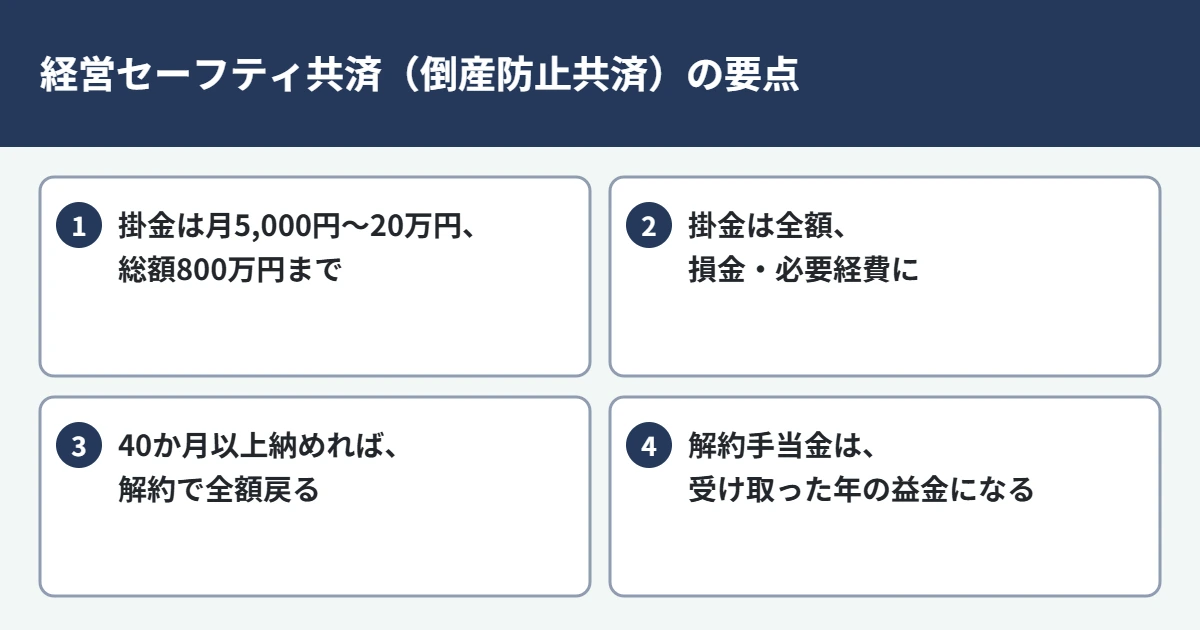
経営セーフティ共済は、独立行政法人中小企業基盤整備機構(中小機構)が運営する共済制度です。取引先が倒産して売掛金などが回収できなくなったとき、積み立てた掛金の10倍までを上限に、無担保・無保証人・無利子で共済金の貸付けを受けられます(貸付けの上限は8,000万円)。
| 項目 | 内容 |
|---|---|
| 加入できる事業者 | 1年以上継続して事業を行っている中小企業者(業種ごとに資本金・従業員数の要件あり) |
| 掛金月額 | 5,000円〜20万円(5,000円単位で増減できる) |
| 積立の上限 | 掛金の総額800万円まで |
| 掛金の税務 | 法人は損金、個人事業主は事業所得の必要経費に算入できる |
| 共済金の貸付け | 回収が難しくなった額と掛金の10倍のいずれか少ない額(上限8,000万円)。無担保・無保証人・無利子。貸付けを受けると、貸付額の10分の1にあたる額が掛金の総額から差し引かれる |
| 解約手当金 | 12か月以上で掛金の8割以上、40か月以上で全額(12か月未満は戻らない) |
加入の窓口は、商工会議所・商工会などの委託団体や、取引のある金融機関です。
「節税になる」の正体は、利益の繰り延べ
掛金は全額損金になるため、利益が出た年に掛金を納めると、その年の法人税などを抑えられます。掛金は前納もでき、前納の期間が1年以内なら、払った事業年度の損金にできます。
ただし、これは税金が消えるわけではありません。解約して戻ってくる解約手当金は、受け取った年度の益金(個人は事業所得などの収入)として課税されます。つまり、掛金を入れた年に減らした利益を、解約した年に戻す「課税の繰り延べ」です。解約の年に大きな利益が重なると、かえって税負担が増えることもあります。
解約手当金はいくら戻る?
| 掛金を納めた月数 | 自己都合で解約したときに戻る割合 |
|---|---|
| 12か月未満 | 0%(掛け捨て) |
| 12か月〜23か月 | 80% |
| 24か月〜29か月 | 85% |
| 30か月〜35か月 | 90% |
| 36か月〜39か月 | 95% |
| 40か月以上 | 100% |
割合は、中小機構が定める自己都合の任意解約の場合です。解約の理由(事業の廃止など)によって扱いが変わることがあります。また、解約手当金の95%を上限に借りられる「一時貸付金」の制度もあり、急な資金需要に使えます。
解約のタイミングは、退職金や赤字の年度と合わせて考える
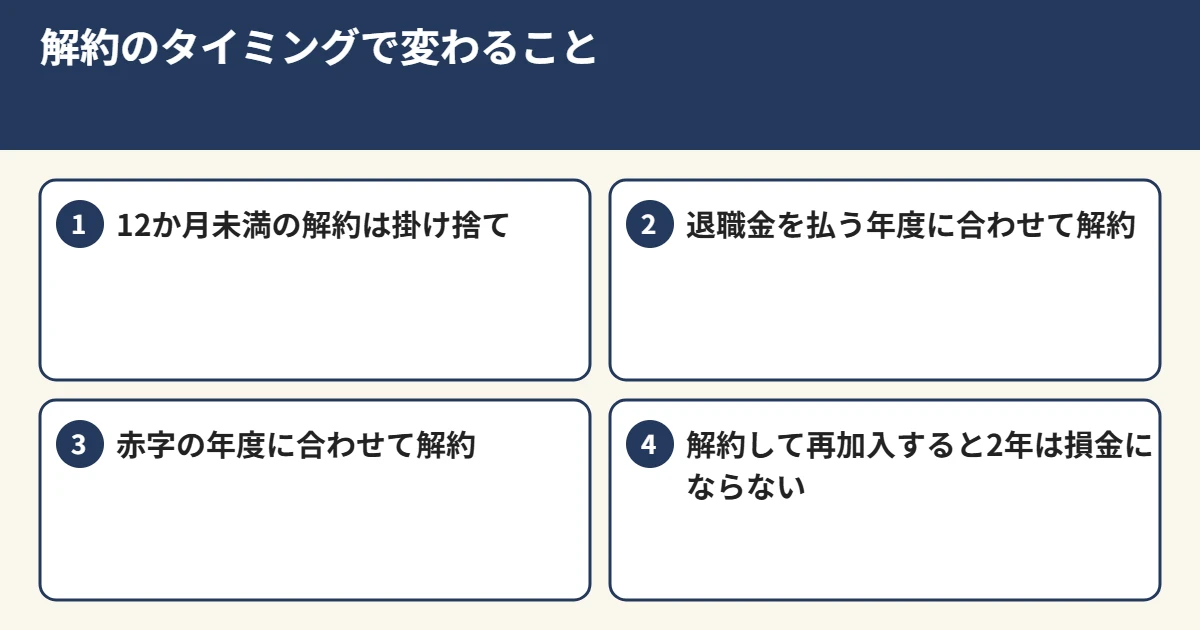
解約手当金が益金になる年度に、大きな損金が出る予定があれば、利益の急な増加を抑えやすくなります。よく考えられるのは、次のような年度です。
- 社長の役員退職金を払う年度:退任のときに支払う退職金の損金と、解約手当金の益金が同じ年度に入ります。
- 業績が落ちて赤字になりそうな年度:解約手当金で資金を確保しつつ、赤字と相殺できます。
- 大きな修繕や設備の入れ替えで費用が出る年度:一度に費用になる支出と重ねます。
社長の退職金の準備では、経営セーフティ共済の解約手当金と、法人で入る保険の解約返戻金、会社の内部留保を、退任の時期に合わせてどう組み合わせるかがポイントになります。役員退職金の基本は「役員退職金の準備」「役員退職金の計算」で紹介しています。
2024年10月から、解約して再加入すると2年間は損金にならない
令和6年(2024年)10月1日以後に共済契約を解約し、再び加入した場合、解約の日から2年を経過する日までの間に納めた掛金は、損金・必要経費にできなくなりました。「解約して、すぐ入り直して、また積み立てる」という使い方はしにくくなっています。解約する前に、再加入の予定もあわせて考えておく必要があります。
自分で判断できること、専門家と確かめたほうがよいこと
加入できるか、掛金をいくらにするかは、中小機構の案内や窓口で確かめられます。一方で、「いつ解約するか」「社長の退職金をいつ、いくら払うか」「法人の保険の解約とどう順番をつけるか」は、会社の数年分の利益の見通しと、社長ご自身の老後資金、後継者への承継の時期によって答えが変わります。
当相談室では、決算書と退任の予定を見ながら、退職金の財源をどう準備するかの考え方と選択肢を整理します。税額の計算や申告の判断は、顧問税理士にご確認いただく前提です。法人の保険が必要な場合は、必要な保障を確かめたうえで、相談員が保険募集人の立場で、権限明示のうえでご提示します。
退職金の財源を、共済・保険・内部留保でどう準備するか。退任の時期から逆算して一緒に整理します。ご相談だけで終えていただいて構いません。
よくある質問
- 経営セーフティ共済は、保険ですか?
-
保険ではありません。中小機構が運営する共済制度で、取引先の倒産に備えて掛金を積み立て、必要なときに貸付けを受けられる仕組みです。
- 掛金を払い終えたあと(800万円に達したあと)はどうなりますか?
-
掛金の総額が800万円に達すると、それ以上は納められません。解約しなければ、そのまま積み立てた状態が続きます。
- 解約手当金を受け取ったら、税金はどうなりますか?
-
法人は受け取った事業年度の益金、個人事業主は事業所得などの収入になります。具体的な税額や申告の扱いは、顧問税理士にご確認ください。
- 社長個人の退職金の代わりになりますか?
-
解約手当金は会社に戻るお金で、社長個人に直接払われるものではありません。会社に戻ったお金を、役員退職金の財源の一部として使うという考え方になります。
- 掛金を減らすことはできますか?
-
できます(5,000円単位で、最低5,000円まで)。ただし、減額には一定の理由が必要で、減らしても、すでに納めた掛金は戻りません。手続きの前に中小機構の案内で確かめておきましょう。
当相談室の考え方
当相談室は、法人保険を「節税」のためではなく、社長に万一のことがあったときに会社とご家族を守るための備えと考えています。経営者保険(事業保険)は何のために入るのか →
参考資料
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(社長の退職金・承継相談室 相談員)